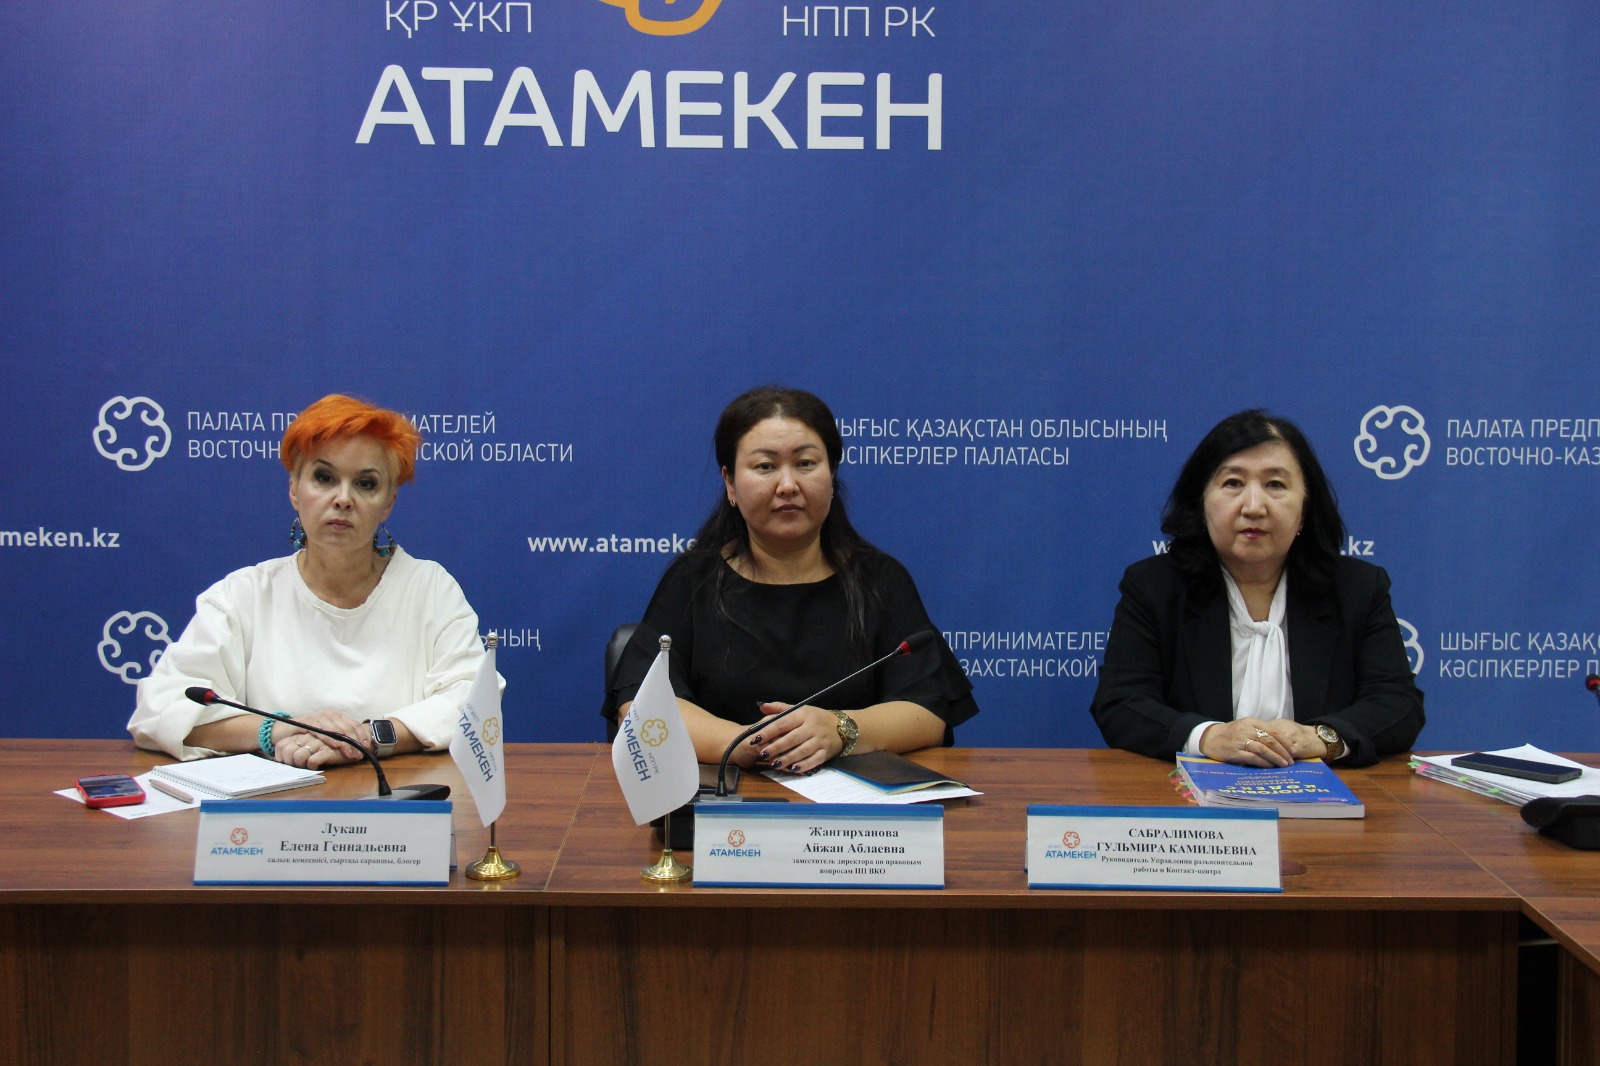
Где проходит граница между резидентом и нерезидентом с точки зрения налогового законодательства? Одного факта проживания в Казахстане не всегда достаточно, а временный выезд за рубеж не обязательно означает потерю статуса. Эти нюансы обсудили на очередной встрече в рамках проекта «Бизнес и налоги».
Руководитель Управления разъяснительной работы и Контакт-центра ДГД по ВКО Гульмира Сабралимова рассказала о налоговых изменениях 2026 года и разобрала конкретные ситуации из практики предпринимателей.
Одной из ключевых тем стало определение центра жизненных интересов физического лица при отсутствии сертификата резидентства и других подтверждающих документов.
Как пояснила спикер, для признания лица резидентом необходимо одновременное соблюдение нескольких условий: наличие гражданства Казахстана или вида на жительство, наличие семейных или близких родственных связей в стране, а также недвижимого имущества. При этом вид на жительство и разрешение на временное проживание — документы разного статуса и не являются равнозначными.
Отдельно участники обсудили правила пребывания граждан стран ЕАЭС в Казахстане в течение 180 дней. Бизнес интересовал вопрос, влияет ли служебная командировка за пределы страны на налоговый статус.
В ДГД разъяснили: сам по себе выезд в командировку не означает автоматической утраты статуса резидента. Однако цель поездки необходимо подтвердить документально — миграционными документами, сведениями о пересечении границы и документами, подтверждающими служебный характер выезда.
Также на встрече затронули особенности налогообложения иностранных граждан и компаний, новые требования законодательства и вопросы, возникающие при работе с нерезидентами.
В департаменте отмечают, что для компаний, привлекающих иностранных специалистов и сотрудничающих с зарубежными партнёрами, корректное определение налогового статуса особенно важно. Ошибки в этом вопросе могут привести к дополнительным налоговым обязательствам и спорам с госорганами